
Een farce van formaat: de Staat lanceert een handvest met rechten die al bestonden, nadat de rechter heeft vastgesteld dat de Staat acht jaar onrechtmatig handelde tegenover een ondernemer
Op 7 oktober 2026 publiceerde de Staat een handvest dat volgens zijn beslisnota geen nieuwe rechten en geen aparte rechtskracht heeft. Tegenover NVIG Supplies hield de Belastingdienst van 2013 tot 2021 een standpunt vol zonder deugdelijke onderbouwing; de rechtbank verklaarde dat onrechtmatig.
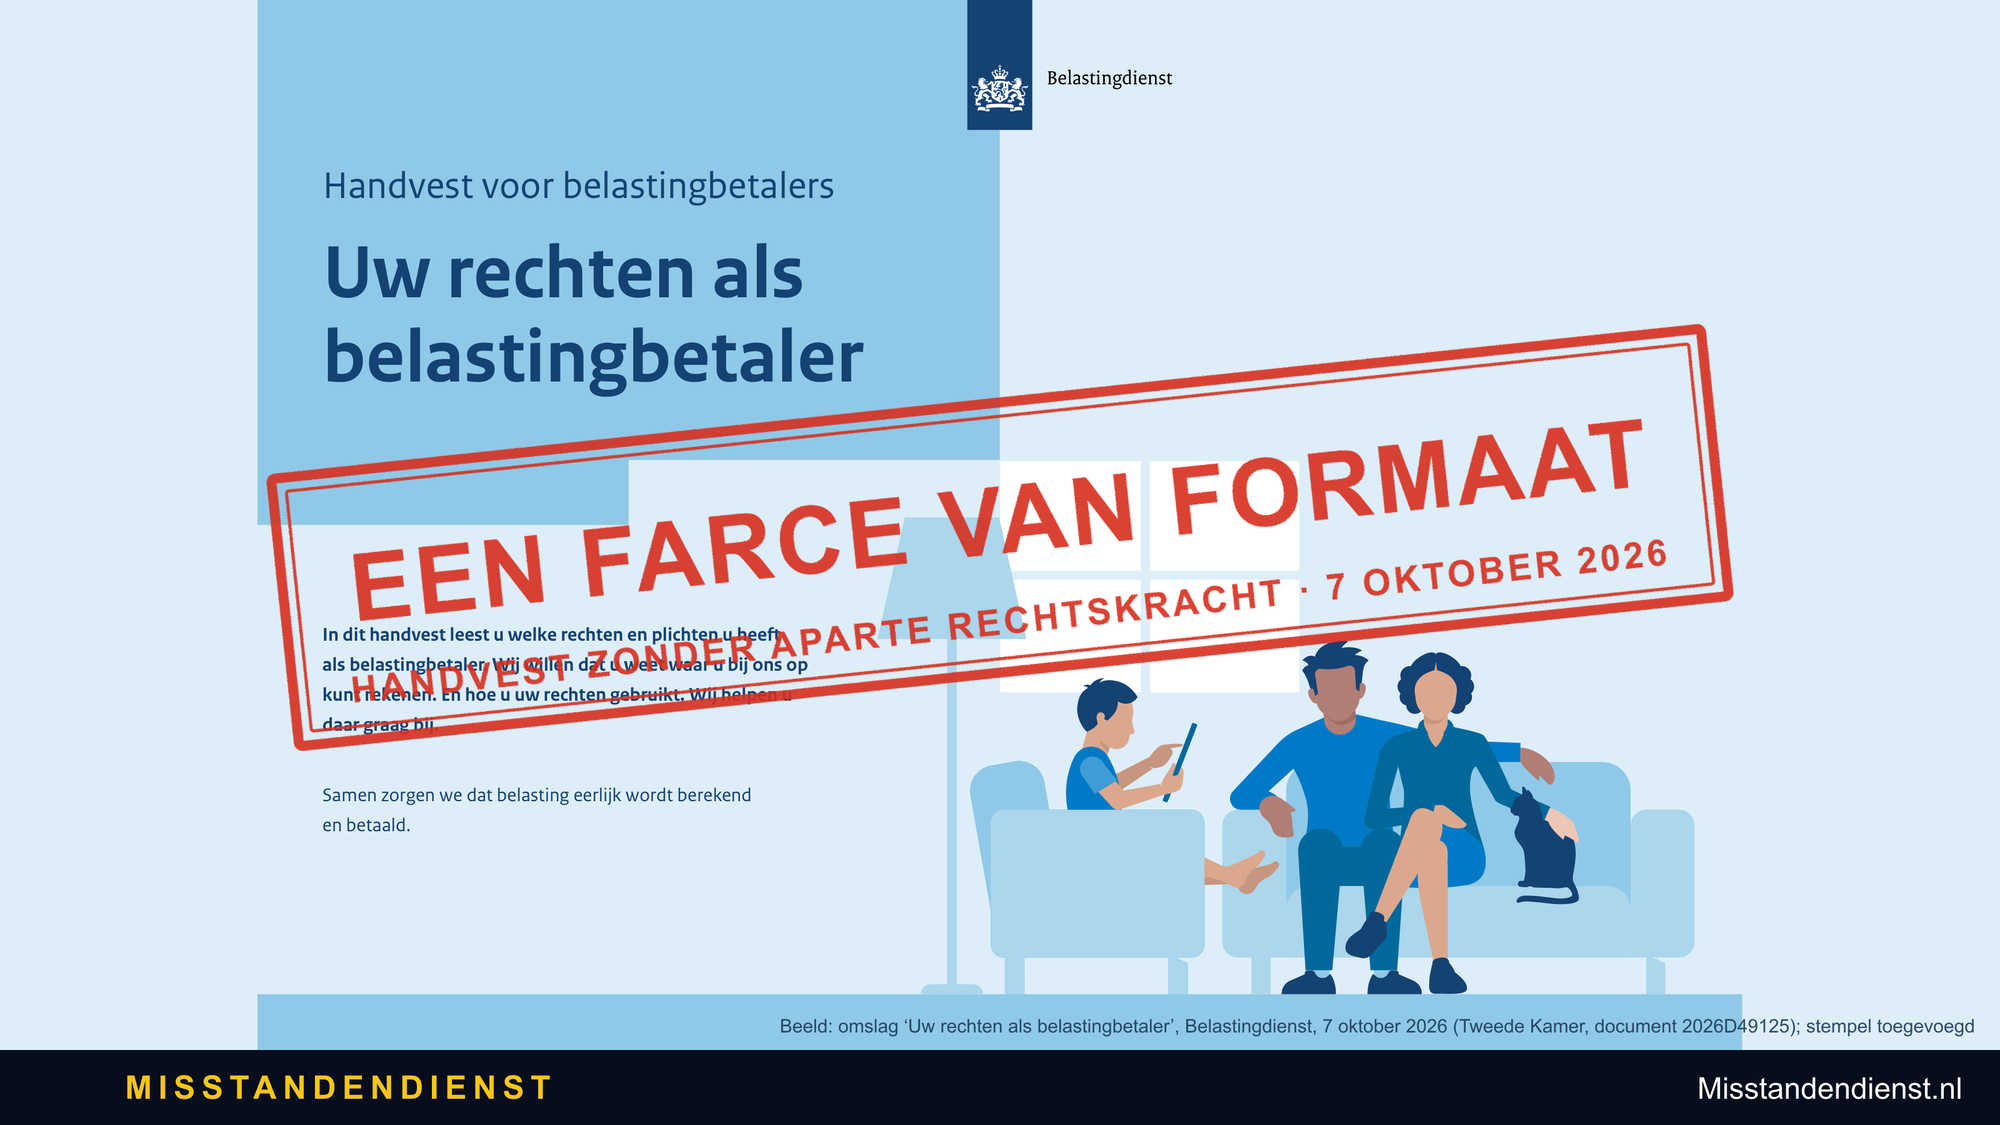
Op 7 oktober 2026 bood de staatssecretaris van Financiën de Tweede Kamer het ‘Handvest voor belastingbetalers’ aan, tien rechten op zes pagina’s. Volgens de beslisnota die met de brief openbaar werd, stond diezelfde middag in een congrescentrum in Den Haag de ‘lancering’ op het programma. Het Kamerlid dat om het handvest had gevraagd, zou het eerste exemplaar uit handen van de staatssecretaris ontvangen, met een lezing van een hoogleraar, een panelgesprek, uitgenodigde media en berichten voor de sociale media van de staatssecretaris. Dezelfde nota zegt in drie zinnen wat het stuk is: “De handvesten zijn gebaseerd op bestaande rechten. Er worden geen nieuwe rechten geïntroduceerd. De handvesten hebben geen aparte rechtskracht.” Wat de Staat die dag presenteerde, was een opsomming van plichten die de wet hem al jaren oplegt en die hij, in de woorden van de begeleidende brief over tijdige besluiten, “nog niet in alle gevallen” nakomt. Wie dat treft, staat in de eigen cijfers van de Staat: in 2025 handelde de Belastingdienst ruim een op de vijf bezwaren niet binnen de wettelijke termijn af, en voor de ondernemer NVIG Supplies B.V. is veertien jaar na de eerste brief van het bedrijf nog door geen rechter beslist welke schade de Staat vergoedt.
Hoe het eruitziet als de Staat die plichten niet nakomt, staat in een vonnis dat de rechtbank Den Haag op 29 augustus 2026 publiceerde. Tegenover NVIG Supplies B.V., een Apeldoornse onderneming die via webshops onder meer slagroompatronen en slagroomspuiten verkoopt, hield de Belastingdienst van 6 februari 2013 tot juni 2021 een standpunt vol “zonder dat daaraan een deugdelijke onderbouwing ten grondslag lag”. Hij goot dat standpunt in 2014 in gepubliceerd beleid, legde op grond daarvan naheffingen van 597.662 euro en een vergrijpboete van 273.393 euro op, vorderde die boete in 2019 met een dwangbevel in, nadat de rechtbank Gelderland haar tot 414 euro had teruggebracht, en zag de belastingrechter de naheffingen in 2021 terugbrengen tot 506 euro en de boete vernietigen. De rechtbank verklaarde in 2024 voor recht dat de Belastingdienst onrechtmatig had gehandeld en de schade moet vergoeden. Het handvest belooft nu, in B1-taal, wat dit bedrijf veertien jaar geleden al toekwam.
Wat het handvest belooft
Het handvest spreekt de lezer aan als belastingbetaler, in de toon van een dienstverlener: “Wij helpen u daar graag bij.” “De Belastingdienst voert de wetten zorgvuldig en deskundig uit.” “Wij luisteren, leggen uit en nemen verantwoordelijkheid voor ons handelen.” Recht 3 heet ‘Een besluit dat recht doet aan uw situatie’: “Als wij afwijken van uw aangifte of verzoek, leggen wij uit waarom wij dat doen. En op basis van welke regels, feiten en omstandigheden. Wij zetten zwaardere maatregelen alleen in als dit passend is.” Recht 4 belooft een juiste vaststelling: “Maken wij een vergissing? Dan herstellen wij die en sturen u een bericht.” Recht 9 gaat over tijd: “Wij moeten op tijd een beslissing nemen. Zijn wij niet op tijd? Dan mag u ons daarop aanspreken.” Een recht op schadevergoeding als de dienst onrechtmatig handelt, staat er niet in. Het woord Unierecht evenmin, terwijl de belasting waar het bij NVIG om ging, de btw, Europees recht is. Dienst Toeslagen kreeg een eigen handvest met dezelfde tien rechten en de hardheidsclausule als extra recht.
De staatssecretaris schreef de Kamer dat met de publicatie “een nieuwe fase: de implementatie” begint en dat het handvest voor medewerkers een leidraad is om “rechtsstatelijk te handelen, met oog voor de menselijke maat”. De beslisnota van 15 september 2026, die met de brief openbaar werd, is zakelijker. Zij noemt de vaststelling “een mijlpaal”, geeft als signaal van “stakeholders” door dat “vooral kwetsbare burgers het moeilijk vinden als er vanuit de overheid toezeggingen worden gedaan die niet worden waargemaakt”, en legt vast: “Om geen valse verwachtingen te wekken, wordt bij de publicatie aangegeven dat we nog niet alle gevallen alle rechten kunnen waarmaken.” Over de bijeenkomst: “Er worden hierbij media uitgenodigd. Er zijn ook berichten voor uw social media voorzien.” Dat het commissiedebat over de Belastingdienst op dezelfde dag viel, was volgens de nota toeval.
Het Kamerlid dat om het handvest vroeg, legde in het schriftelijk overleg over haar initiatiefnota al uit wat een handvest mist: “De meerwaarde van een dergelijke exercitie is volgens indiener gelegen in het feit dat mensen zich kunnen beroepen op wetgeving, waar dat niet kan op een handvest. Een handvest omschrijft een werkwijze, maar is soft law.” Haar nota deed twee voorstellen: het kabinet laten onderzoeken hoe de rechten “op een centrale plek in de wet” kunnen worden verankerd, en een handvest. De motie die de Kamer in maart 2025 aannam, vroeg alleen om het handvest. De naam wekt een verwachting die het stuk zelf niet inlost. Het Handvest van de grondrechten van de Europese Unie heeft dezelfde juridische waarde als de verdragen (artikel 6, lid 1, VEU) en bindt Nederland telkens wanneer het land Unierecht uitvoert. Het handvest van de Belastingdienst heeft, in de woorden van de eigen beslisnota, “geen aparte rechtskracht”.
Acht jaar zonder deugdelijke onderbouwing
Het ging om een feitelijke vraag binnen een Europese belasting. Btw is Unierecht. Het verlaagde tarief voor levensmiddelen berust op de Btw-richtlijn, en de opbrengst voedt mede de eigen middelen van de Unie, zodat volgens het Hof van Justitie “elk mankement in de inning van de btw-ontvangsten potentieel tot verlaging van de btw-middelen van de Unie leidt”. Tabel I bij de Wet op de omzetbelasting 1968 voert dat tarief uit en eist dat een stof “geheel of ten dele” opgaat in het levensmiddel. Het standpunt van NVIG was dat zij het Europese en het nationale recht toepaste zoals het geschreven staat: het distikstofmonoxide (N₂O) uit een slagroompatroon gaat ten dele op in de slagroom, dus geldt het verlaagde tarief. Deze tekst noemt de patronen slagroompatronen, naar hun bestemming; het vonnis spreekt van N₂O-patronen, “ook wel stikstof- of lachgaspatronen”. NVIG schreef de Belastingdienst op 17 juli 2012 dat zij te veel btw had betaald en vroeg die terug. De inspecteur wees dat af. Op 6 februari 2013 stuurde het bedrijf aanvullende informatie, met “een simpele proef waarmee eenvoudig kan worden vastgesteld of N₂O bij de bereiding van slagroom opgaat in de slagroom”. Op 30 mei 2013 antwoordde de inspecteur: “Na intensief intern overleg is de Belastingdienst (…) van mening dat de levering van de stikstofcapsules voor de bereiding van slagroom niet belast is naar het lage tarief.” Zijn redenering: “Het lachgas verlaat de slagroom direct nadat de room de sifon heeft verlaten.” In juli 2013 schreef FrieslandCampina aan NVIG dat in de slagroom zelf geen lachgas meer zit: “Echter wel in de gasbellen die in de slagroom zitten.” FrieslandCampina bevestigde ook dat die bellen worden meegegeten: “Dit is inderdaad correct. Het antwoord is dus JA.” Ook daarna bleef het standpunt van de inspecteur ongewijzigd. Op 4 september 2014 maakte de staatssecretaris van het standpunt landelijk beleid. De geactualiseerde Toelichting Tabel I kreeg een nieuwe zin: “De levering van stikstofcapsules, gevuld met lachgas, die zijn bestemd voor de bereiding van slagroom, is niet belast naar het verlaagde tarief. Het lachgas wordt wel gebruikt voor de bereiding van de slagroom, ze gaat echter niet geheel of ten dele daarin op.”
Op de brieven van NVIG van 28 augustus 2013 en 31 oktober 2013 antwoordde de Belastingdienst niet; op 17 april 2015, ruim negentien maanden na de eerste van die brieven, stelde het bedrijf de inspecteur in gebreke. Daarna kwam het zwaarste middel. Na een boekenonderzoek legde de inspecteur op 25 april 2017 naheffingsaanslagen op van 50.876 euro over 2012 en 2013, en 546.786 euro over 2014 tot en met 2016, met 27.759 euro belastingrente en een vergrijpboete van 273.393 euro, de helft van de naheffing over 2014 tot en met 2016. Een vergrijpboete is een straf: zij veronderstelt opzet of grove schuld (artikel 67f van de Algemene wet inzake rijksbelastingen), en de inspecteur legde haar op “omdat hij van mening is dat sprake is van opzet”. De rechtbank Gelderland oordeelde op 13 mei 2019 anders: “Ten aanzien van de N2O-patronen is naar het oordeel van de rechtbank wel sprake van een pleitbaar standpunt. Eiseres heeft zich redelijkerwijs op het standpunt mogen stellen dat de N2O opgaat in de slagroom gelijk de CO2 opgaat in het water.” Bij een pleitbaar standpunt kan volgens de Hoge Raad “geen vergrijpboete (…) worden opgelegd”, want dan “kan niet worden gezegd dat het aan opzet of grove schuld van de belastingplichtige te wijten is” dat te weinig belasting is geheven, en “Hetzelfde heeft te gelden voor de vergrijpboete van artikel 67f AWR”. Van de boete bleef 414 euro over, voor koolzuurpatronen; de naheffingen voor de N₂O-patronen liet de rechtbank in stand, omdat zij de patronen inmiddels overwegend als roesmiddel gebruikt achtte. Voor het hof stond in 2021 tussen partijen niet ter discussie dat de patronen voor de bereiding van slagroom bestemd zijn. De inspecteur had zelf al aangegeven dat de boete “gezien de hoogte van het boetebedrag” tot 100.000 euro moest worden verminderd. Hij bestreed de vermindering niet. Toch stuurde de ontvanger van de Belastingdienst op 6 september 2019 aan NVIG twee dwangbevelen “met bevel tot betaling” binnen twee dagen; het dwangbevel voor 2014 tot en met 2016 vermeldt “na aftrek van de verleende verminderingen” 840.931 euro, ofwel de naheffing, de belastingrente en de volledige vergrijpboete van 273.393 euro bij elkaar, en met 16 euro kosten van vervolging en 12.356 euro kosten van betekening in totaal 853.303 euro. Dat het hoger beroep van NVIG tegen de naheffingen de werking van de uitspraak van de rechtbank Gelderland opschortte (artikel 27h, derde lid, van de Algemene wet inzake rijksbelastingen), verandert in de lezing van deze site niets aan de kern: het standpunt was pleitbaar, en bij een pleitbaar standpunt mag volgens de Hoge Raad geen vergrijpboete worden opgelegd, zodat de boete die de Staat zo invorderde nooit had mogen worden opgelegd. Het gerechtshof Arnhem-Leeuwarden keek op 1 juni 2021 naar het eindproduct, wat de inspecteur in 2013 ook had kunnen doen. “Gelet op de volumetoename van het eindproduct (zoals de opgeklopte slagroom of de espuma) en de oplosbaarheid van N2O in zowel water als vet, is het Hof van oordeel dat de hoeveelheid N2O die opgaat in de eetwaar niet verwaarloosbaar klein is. Belanghebbende heeft derhalve terecht het verlaagde tarief toegepast op de levering van de N2Opatronen.” De aanslagen gingen naar 120 en 386 euro, bedragen die alleen nog koolzuurpatronen betroffen. De boete verdween.
Wat de rechtbank in 2024 vaststelde
Dat de vernietigde aanslagen en boetes onrechtmatig waren, stond daarna tussen partijen niet meer ter discussie. NVIG wilde meer, namelijk een oordeel over de manier waarop de Belastingdienst acht jaar lang zijn standpunt had bepaald en verdedigd. De rechtbank Den Haag gaf dat oordeel op 17 juli 2024. De algemene beginselen van behoorlijk bestuur eisen volgens de rechtbank een eerlijke en zorgvuldige omgang, een onpartijdige opstelling, een zorgvuldig onderzoek en zo nodig bijstelling van de beslissing als nieuwe informatie daartoe aanleiding geeft, ook in de processtrategie: “Het voeren van bij voorbaat kansloze argumenten past daarin niet.” En: “Het is de rechtbank, ook nadat zij daar op de mondelinge behandeling van 28 mei 2024 vragen over heeft gesteld, niet duidelijk geworden op grond van welke feitelijke informatie de Belastingdienst het standpunt heeft gehandhaafd dat N₂O in het geheel niet opgaat in slagroom.” De rechtbank verklaarde voor recht dat de Belastingdienst “in de periode van 6 februari 2013 tot juni 2021 bij het voorbereiden van zijn beslissingen tot het opleggen naheffingsaanslagen en boetes onrechtmatig heeft gehandeld jegens NVIG door het standpunt in te blijven nemen dat N₂O niet gedeeltelijk opgaat in opgeklopte slagroom”, en dat hij aan NVIG “de schade moet vergoeden die zij als gevolg van het onrechtmatig handelen heeft geleden, lijdt en nog zal lijden”. Die verklaring voor recht geldt. De rechtbank zette er twee voorbehouden bij die hier niet mogen ontbreken: NVIG had in 2013 het voorstel van de inspecteur kunnen volgen om via een naheffing snel een rechtsingang te krijgen (“In zoverre zou sprake kunnen zijn van eigen schuld”), en over de omvang van de schade is nog niets beslist.
Leg dit naast het handvest. Uitleggen “op basis van welke regels, feiten en omstandigheden” de dienst afwijkt: de rechtbank kreeg ook na vragen op de zitting niet te horen op welke feiten het standpunt berustte. “zwaardere maatregelen alleen in als dit passend is”: een vergrijpboete van 273.393 euro voor een standpunt dat het hof later juist achtte, en een dwangbevel voor die volledige boete bijna vier maanden nadat de rechter haar tot 414 euro had teruggebracht. “op tijd een beslissing nemen”: negentien maanden stilte tot een ingebrekestelling. “verantwoordelijkheid voor ons handelen”: daarover gaat de rest van dit stuk.
Wat de Staat deed toen hij was gecorrigeerd
Na het arrest van 2021 paste de staatssecretaris zijn toelichting aan. De versie van april 2022 meldt dat de levering van slagroompatronen “op basis van jurisprudentie” van het verlaagde tarief “niet langer uitgesloten” is, met de aantekening dat het onderdeel “nog onderwerp van nadere studie” was. Bij het Belastingplan 2023 draaide de wetgever het om. In de memorie van toelichting stelde de regering vast dat het oordeel van het hof afweek van het standpunt in haar beleidsbesluit, en schreef zij: “Met de voorgestelde maatregel wordt bewerkstelligd dat de door de regering wenselijk geachte situatie wettelijk wordt verankerd, namelijk dat het algemene btw-tarief van toepassing is op de levering van met lachgas gevulde patronen.” Zij noemde de maatregel “reparatiewetgeving”. Sinds 1 januari 2023 staat in de algemene aantekening bij tabel I dat distikstofmonoxide er, behalve als geneesmiddel, niet toe behoort. De regering gaf er redenen voor: N₂O wordt ook als roesmiddel gebruikt, verkopers kunnen meestal niet weten waarvoor het wordt gekocht, en een wijziging van het Opiumwetbesluit was voorgenomen. Herstel is het niet: de uitkomst die de Belastingdienst van 2013 tot 2021 zonder deugdelijke onderbouwing verdedigde, het algemene tarief, staat nu in de wet, met een andere reden dan de inspecteur destijds gaf.
Over de schade schreef de landsadvocaat namens de Staat op 10 september 2024, zo geeft het vonnis van 2 oktober 2025 weer, dat de Staat “in beginsel aansprakelijk is” voor de schade door de onrechtmatige besluiten, maar dat vergoeding pas aan de orde is als schade en causaal verband voldoende zijn onderbouwd. NVIG vroeg in de bodemprocedure een verklaring voor recht en geen bedrag; welke schade de Staat vergoedt, heeft ruim vijf jaar na het arrest van 2021 nog geen rechter vastgesteld. De titel landsadvocaat is persoonlijk: bij koninklijk besluit van 27 juni 2018 verleend aan een enkele advocaat van het kantoor Pels Rijcken, R.W. Veldhuis, met wie de Staat op 29 augustus 2018 persoonlijk het landscontract sloot; wie de brief van 2024 ondertekende, vermelden de uitspraken niet. Op vragen uit de Eerste Kamer antwoordde de minister van Justitie en Veiligheid in februari 2022: “Er is evenwel geen overeenkomst met het kantoor Pels Rijcken.” Pas op 1 juni 2023 sloot de Staat het landscontract met Pels Rijcken & Droogleever Fortuijn N.V., “in plaats van met de landsadvocaat zelf”. Dat gebeurde op advies van de Commissie advocatendiensten aan de Staat, die na een fraudekwestie bij het kantoor was ingesteld.
Dat is de ervaring van een enkel bedrijf. Hoe vaak de dienst het recht op een tijdig besluit bij bezwaren waarmaakt, staat in de eigen cijfers over 2025, in het jaarverslag van het ministerie: “De doelstelling om ≥90% van de afgedane bezwaren binnen de Awb-termijn te behandelen is met een score van 79,6% niet gehaald.” In 2022 was het 86,0 procent, in 2023 76,7 procent, in 2024 82,0 procent. Het ministerie wijt het tekort bij de inkomstenbelasting aan het wegwerken van oude voorraad en aan “de instroom van box 3-bezwaren en de bezwaren belastingrente”. In de lezing van deze site komt de schending in box 3 zo terug als achterstand bij de bezwaren.
Het patroon: beloven na de correctie, herhalen in de praktijk
De zaak NVIG staat niet op zichzelf. Op 17 december 2020 stelde de parlementaire ondervragingscommissie Kinderopvangtoeslag vast: “De commissie constateert dat bij de uitvoering van de kinderopvangtoeslag grondbeginselen van de rechtsstaat zijn geschonden.” Op 15 januari 2021 bood de minister-president het ontslag van het kabinet aan. Ruim vijf jaar later meldt het jaarverslag over 2025: “De uitvoering van het financieel herstel loopt achter, ondanks verdere opschaling van de capaciteit.” Daardoor is Dienst Toeslagen “nog niet in staat om alle ouders binnen de wettelijke termijnen te beoordelen”, wat leidt tot “aanzienlijke dwangsommen als gevolg van ingebrekestellingen en beroepen tegen het niet tijdig beslissen”; bij de gewone toeslagbezwaren haalde Dienst Toeslagen in 2025 de termijn in 97 procent van de gevallen, volgens zijn eigen prestatietabel in hetzelfde jaarverslag. Op 12 april 2022 maakte de Autoriteit Persoonsgegevens een boete van 3,7 miljoen euro bekend, formeel opgelegd aan het Ministerie van Financiën, voor de Fraude Signalering Voorziening, een lijst met 270.000 mensen, volgens de toezichthouder bijgehouden zonder wettelijke grondslag. Recht 2 van het handvest luidt nu: “Wij gebruiken en delen uw gegevens alleen als dat wettelijk mag.”
Het scherpste voorbeeld is box 3. Op 24 december 2021 oordeelde de Hoge Raad dat voor het forfaitaire stelsel van 2017 “geen toereikende rechtvaardiging is aan te wijzen” en dat wie werd belast naar een hoger voordeel dan hij werkelijk behaalde, in zijn rechten uit artikel 1 Eerste Protocol en artikel 14 EVRM werd geschonden. De wetgever maakte een herstelwet. Op 6 juni 2024 oordeelde de Hoge Raad dat “ook van het forfaitaire stelsel in de Herstelwet in redelijkheid niet kan worden gezegd dat het de uit artikel 1 EP voortvloeiende proportionaliteitstoets kan doorstaan”. Op de eerste correctie volgde een herstelwet die opnieuw forfaitair heft, en daarop een tweede correctie. Bij NVIG volgden op de correctie door het hof in 2021 een aangepaste toelichting in 2022, het algemene tarief voor N₂O in de wet in 2023, en een vonnis over onrechtmatig handelen in 2024. Wat deze zaken in de lezing van deze site verbindt, is de volgorde: eerst een correctie van buiten, dan een nieuwe tekst, en het herstel pas later of onvolledig. Na ‘Ongekend onrecht’ beloofde het kabinet 30.000 euro aan alle gedupeerde ouders en loopt het financiële herstel bijna zes jaar later nog; de herstelwet voor box 3 hield volgens de Hoge Raad opnieuw geen stand; bij NVIG is ruim vijf jaar na het arrest van 2021 geen schadevergoeding toegewezen.
Ook tegenover de Unie is de Staat op dit terrein meer dan eens gecorrigeerd. Van de 88 arresten die het Hof van Justitie van 1977 tot en met 2025 wees in zaken van de Europese Commissie tegen Nederland, een reeks die deze site in acht delen heeft gevolgd, stelden er vier Nederland volledig in het ongelijk over de btw. Een daarvan ging over dezelfde bepaling als bij NVIG, het verlaagde tarief voor levensmiddelen: Nederland paste het toe op alle paarden, antwoordde in 2006 aan de Commissie dat het tarief “te ruim werd toegepast”, liet het wetsvoorstel daarna liggen en procedeerde, gesteund door Duitsland en Frankrijk, drie jaar door over een standpunt dat het zelf had prijsgegeven, tot het arrest van 3 maart 2011. De benadeelden in deze rij zijn eigen ondernemers, zoals NVIG, en eigen burgers: toeslagenouders, de mensen in de Fraude Signalering Voorziening, spaarders in box 3 en wie op een beslissing over zijn bezwaar wacht.
De rechten die er al waren, ook uit Europa
Btw is Unierecht. Het verlaagde tarief voor levensmiddelen berust op artikel 98 van de Btw-richtlijn en punt 1 van bijlage III, zoals het gerechtshof Arnhem-Leeuwarden in 2021 vooropstelde. Wat ‘levensmiddelen’ zijn, legt het Hof van Justitie uit, in 2020 nog op een vraag van de Hoge Raad. Volgens het Hof in Åkerberg Fransson moet iedere lidstaat op grond van de richtlijn en artikel 4, lid 3, VEU “alle wettelijke en bestuursrechtelijke maatregelen” treffen om de btw volledig te innen, en geeft een lidstaat die btw-fraude beboet en vervolgt, uitvoering aan het Unierecht; de bepalingen van het Handvest van de grondrechten zijn tot de lidstaten gericht “uitsluitend wanneer zij het recht van de Unie ten uitvoer brengen”. Het recht op behoorlijk bestuur uit artikel 41 van dat Handvest richt zich volgens het Hof “niet (…) tot de lidstaten, maar uitsluitend tot de instellingen, organen en instanties van de Unie”, in een zaak die de rechtbank Middelburg en de Raad van State aan het Hof hadden voorgelegd. Maar het beginsel erachter is een algemeen beginsel van Unierecht dat ook voor een lidstaat geldt die Unierecht uitvoert, met “het recht van eenieder dat zijn zaken onpartijdig en binnen een redelijke termijn worden behandeld”. De eerbiediging van de rechten van de verdediging is “een algemeen beginsel van gemeenschapsrecht dat van toepassing is wanneer de administratie voornemens is een bezwarend besluit ten opzichte van een bepaalde persoon vast te stellen”, en die verplichting rust op de bestuursorganen van de lidstaten, in de zaak Sopropé de Portugese douane. En artikel 47 van het Handvest geeft recht op een doeltreffende voorziening in rechte.
Geen van deze normen staat in het handvest van de Belastingdienst. De rechtbank Den Haag toetste er in 2024 niet aan, want haar vonnis noemt het Unierecht niet. De lezing van deze site is dat de keuze voor het tarief nationaal is en het kader Europees: wie btw heft, past Unierecht toe, en de maatstaf voor zorgvuldigheid, redelijke termijn en verdediging is dan ook een Europese. In die lezing schond de Belastingdienst met ruim acht jaar standpuntbepaling zonder deugdelijke onderbouwing en negentien maanden zonder antwoord ook het Unierechtelijke beginsel van behoorlijk bestuur, met “het recht van eenieder dat zijn zaken onpartijdig en binnen een redelijke termijn worden behandeld”; de invordering van een straf die bij een pleitbaar standpunt niet mag worden opgelegd, valt in die lezing onder het Handvest, dat het Hof van Justitie ook op belastingboeten op btw-gebied van toepassing acht; en de loyale samenwerking van artikel 4, lid 3, VEU vraagt van een lidstaat de uit het Unierecht voortvloeiende verplichtingen na te komen, waaronder de doeltreffende voorziening in rechte van artikel 47 van het Handvest en artikel 19, lid 1, VEU.
Het sterkste tegenargument
De Staat kan zeggen dat hij nergens iets anders heeft beweerd: de beslisnota noemt de rechten bestaand, de Kamerbrief erkent dat niet alles lukt, en wie het handvest leest als een dienstverleningsbelofte, heeft het goed gelezen. Over NVIG kan hij wijzen op de eigen schuld van het bedrijf die de rechtbank openliet; op de rechtbank, die alleen het volhouden van het standpunt onrechtmatig achtte en ander handelen van de dienst niet; op de civiele teruggaafzaak over 2008 en 2009, die NVIG in 2018 en 2022 verloor; en op het feit dat de Belastingdienst na het arrest van 2021 zelf contact zocht over de schade, en de aansprakelijkheid in 2024, volgens het vonnis van 2 oktober 2025, “in beginsel” erkende. Over de wetswijziging van 2023 kan hij zeggen dat de wetgever het verlaagde tarief selectief mag toepassen; het Hof van Justitie verbindt daaraan de voorwaarde dat het beginsel van fiscale neutraliteit wordt geëerbiedigd, en of dat bij slagroompatronen zo is, heeft geen rechter beoordeeld. Over de dwangbevelen van 2019 kan hij zeggen dat het hoger beroep van NVIG de werking van de uitspraak van de rechtbank Gelderland opschortte en dat NVIG tegen de tenuitvoerlegging in verzet kon komen; dat verklaart de bevoegdheid tot invordering, niet de keuze om een boete in te vorderen die bij een pleitbaar standpunt niet mag worden opgelegd. Dat alles staat in de uitspraken.
Het neemt de misstand niet weg. De onrechtmatigheid van ruim acht jaar standpuntbepaling zonder deugdelijke onderbouwing is door de rechtbank vastgesteld, en die vaststelling geldt. En een handvest dat vooraan “verantwoordelijkheid voor ons handelen” belooft, terwijl de eigen beslisnota het “geen aparte rechtskracht” geeft, past in de lezing van deze site bij wat de Staat na eerdere correcties deed: eerst een nieuwe tekst, het herstel later of pas na een volgende procedure.
Slot
Op 17 juli 2024 verklaarde de rechtbank Den Haag voor recht dat de Belastingdienst acht jaar onrechtmatig had gehandeld tegenover een ondernemer en de schade moet vergoeden. Op 7 oktober 2026, 812 dagen later, bood de staatssecretaris van Financiën een handvest aan waarin dezelfde Belastingdienst belooft uit te leggen op basis van welke feiten hij afwijkt, zijn vergissingen te herstellen en “verantwoordelijkheid voor ons handelen” te nemen. Welke schade de Belastingdienst vergoedt, is in die 812 dagen door geen rechter vastgesteld.
Verantwoording en bronnen
Dit stuk berust op openbare stukken en op dossierstukken van NVIG Supplies B.V.: de twee dwangbevelen van 6 september 2019 (zie de bronnen hieronder). De openbare stukken: de Kamerbrief van 7 oktober 2026 met de twee handvesten en de beslisnota van 15 september 2026, de Kamerstukken over de initiatiefnota, de gepubliceerde uitspraken in de zaken van NVIG Supplies B.V. tegen de Staat, de Wet op de omzetbelasting 1968 en de Algemene wet inzake rijksbelastingen, het Staatsblad, de Staatscourant en de memorie van toelichting bij het Belastingplan 2023, het Rijksjaarverslag over 2025, het verslag ‘Ongekend onrecht’ en de brief van de minister-president van 15 januari 2021, twee arresten van de Hoge Raad over box 3 en het arrest van de Hoge Raad over het pleitbare standpunt, de arresten van het Hof van Justitie, het Verdrag betreffende de Europese Unie en het Handvest van de grondrechten, de Kamerstukken over de landsadvocaat, twee eerdere delen van de serie ‘Commissie tegen Nederland’ op deze site en een nieuwsbericht van de NOS. Alle citaten zijn letterlijk, met de spelling van de bron; de aangehaalde overwegingen en dicta zijn nagelezen in de uitspraakteksten. De bedragen komen uit de uitspraken en uit de dwangbevelen; de optellingen zijn eigen rekenwerk. De uitspraak van het gerechtshof Arnhem-Leeuwarden van 1 juni 2021 is geanonimiseerd gepubliceerd; dat zij de zaak van NVIG betreft, blijkt uit het vonnis van 17 juli 2024 (r.o. 2.33: dezelfde datum, hetzelfde hof, dezelfde verminderingen tot 120 en 386 euro). Het vonnis van 17 juli 2024 is niet onherroepelijk; de Staat heeft er hoger beroep tegen ingesteld. Dit stuk gaat daar niet over. De brief van de landsadvocaat van 10 september 2024 en het contact over de schade zijn ontleend aan het vonnis van de rechtbank Den Haag van 2 oktober 2025. Misstandendienst.nl, hoeder van het EU-recht en het Handvest van de grondrechten van de Europese Unie, is verbonden aan NVIG Supplies B.V., het bedrijf waarover dit stuk gaat.
- Staatssecretaris van Financiën, brief aan de Tweede Kamer van 7 oktober 2026, ‘Handvesten voor belastingplichtigen en toeslaggerechtigden’, kenmerk 2026-0000379444 (2026D49124), met het Handvest voor belastingbetalers, het Handvest voor toeslagontvangers en de beslisnota van 15 september 2026.
- Kamerstukken II 2023/24, 36 502, nr. 2 (initiatiefnota); 2024/25, 36 502, nr. 4 (verslag van een schriftelijk overleg, vastgesteld 9 oktober 2024) en nr. 6 (motie-Krul, 17 maart 2025).
- Rechtbank Den Haag 17 juli 2024, ECLI:NL:RBDHA:2024:24039 (gepubliceerd 29 augustus 2026); rechtbank Den Haag (voorzieningenrechter) 2 oktober 2025, ECLI:NL:RBDHA:2025:18603; gerechtshof Arnhem-Leeuwarden 1 juni 2021, ECLI:NL:GHARL:2021:5432; rechtbank Gelderland (belastingkamer) 13 mei 2019, ECLI:NL:RBGEL:2019:2038; Hoge Raad 21 april 2017, ECLI:NL:HR:2017:638 (geen vergrijpboete bij een pleitbaar standpunt).
- Besluit van 4 september 2014, Toelichting Tabel I, Stcrt. 2014, 26112; Besluit Toelichting Tabel I, Stcrt. 2022, 9114; Belastingplan 2023, Stb. 2022, 532, artikel XXI, met de memorie van toelichting, Kamerstukken II 2022/23, 36 202, nr. 3, onderdeel 4.18; Wet op de omzetbelasting 1968, tabel I.
- Jaarverslag en slotwet Ministerie van Financiën en Nationale Schuld 2025, Kamerstukken II 2025/26, 36 945 IX, nr. 1, tabel 13, de prestatietabel van Dienst Toeslagen en de paragraaf over de hersteloperatie toeslagen.
- Parlementaire ondervragingscommissie Kinderopvangtoeslag, ‘Ongekend onrecht’, Kamerstukken II 2020/21, 35 510, nr. 2 (17 december 2020); brief van de minister-president van 15 januari 2021, Kamerstukken II 2020/21, 35 510, nr. 4.
- NOS, 12 april 2022, ‘Recordboete voor Belastingdienst vanwege zwarte lijst’.
- Dossier NVIG Supplies B.V.: twee dwangbevelen met bevel tot betaling van de ontvanger van de Belastingdienst, kantoor Enschede, datum terpostbezorging 6 september 2019, voor de naheffingsaanslagen omzetbelasting over 2012 en 2013 en over 2014 tot en met 2016, gericht aan de fiscale eenheid waarvan NVIG, toen nog Lifestyle Supplies B.V., deel uitmaakte (het vonnis van 17 juli 2024 citeert onder 2.37 het arrest van 2022 waarin NVIG nog ‘Lifestyle’ heet); niet openbaar, afschrift in het dossier van NVIG.
- Over de landsadvocaat: antwoord van de minister van Justitie en Veiligheid van 4 februari 2022 op vragen uit de Eerste Kamer, Aanhangsel Handelingen I 2021/22, nr. 3; brief van de minister van Justitie en Veiligheid van 2 juni 2023, Kamerstukken II 2022/23, 36 200 VI, nr. 133, met als bijlage de overeenkomst tussen de Staat en Pels Rijcken & Droogleever Fortuijn N.V. van 1 juni 2023; nieuwsbericht Rijksoverheid, 2 juni 2023.
- Hoge Raad 24 december 2021, ECLI:NL:HR:2021:1963; Hoge Raad 6 juni 2024, ECLI:NL:HR:2024:704.
- Verdrag betreffende de Europese Unie, artikel 4, lid 3, artikel 6, lid 1 en artikel 19, lid 1; Handvest van de grondrechten van de Europese Unie, artikel 47; Algemene wet inzake rijksbelastingen, artikel 27h, derde lid, en artikel 67f.
- Hof van Justitie 26 februari 2013, Åkerberg Fransson, C-617/10, ECLI:EU:C:2013:105; 17 juli 2014, YS e.a., C-141/12 en C-372/12, ECLI:EU:C:2014:2081; 8 mei 2014, H.N., C-604/12, ECLI:EU:C:2014:302; 18 december 2008, Sopropé, C-349/07, ECLI:EU:C:2008:746; 1 oktober 2020, Staatssecretaris van Financiën, C-331/19, ECLI:EU:C:2020:786; 9 november 2017, AZ, C-499/16, ECLI:EU:C:2017:846; 3 maart 2011, Commissie/Nederland, C-41/09, ECLI:EU:C:2011:108.
- Misstandendienst, ‘Commissie tegen Nederland’, deel 1: het scorebord en deel 3: de fiscale as.